
本页内容
先辨认文本负数,再检查原稿规则与求和范围
- 保留原XLSX和PDF,定位合计异常的列。本例营业收入4800,费用以括号显示;从原PDF确认括号确实表示负数。
- 检查类型,例如ISNUMBER(B3)。本例原B3返回FALSE;不要只按左对齐、颜色或单元格外观判断。
- 在副本处理已确认的费用文本:移除外层括号和千位逗号,再赋负号,并保留小数。本例用本地脚本逐格转换16格,记录在CSV中,未由产品自动完成。
- 重新求和相同明细范围,避免把小计加入。本例本地副本在Numbers的SUM(B2:B8)从4800变800;上一期4000变600。
- 另记金额单位与来源页,保留空白和不适用横线。需要万元换元时仅转换金额,不把百分比和每股收益一起乘10000。
- 重新打开副本,检查数值类型、两个期间的明细与小计,再核对已知差异。继续导入其他软件时还要在目标软件复查。
已有XLSX时先检查类型,不必为了文本金额重复解析PDF。转换应在副本进行,保留原始下载件。
同一份原生 XLSX:括号显示正常,范围求和却跳过费用
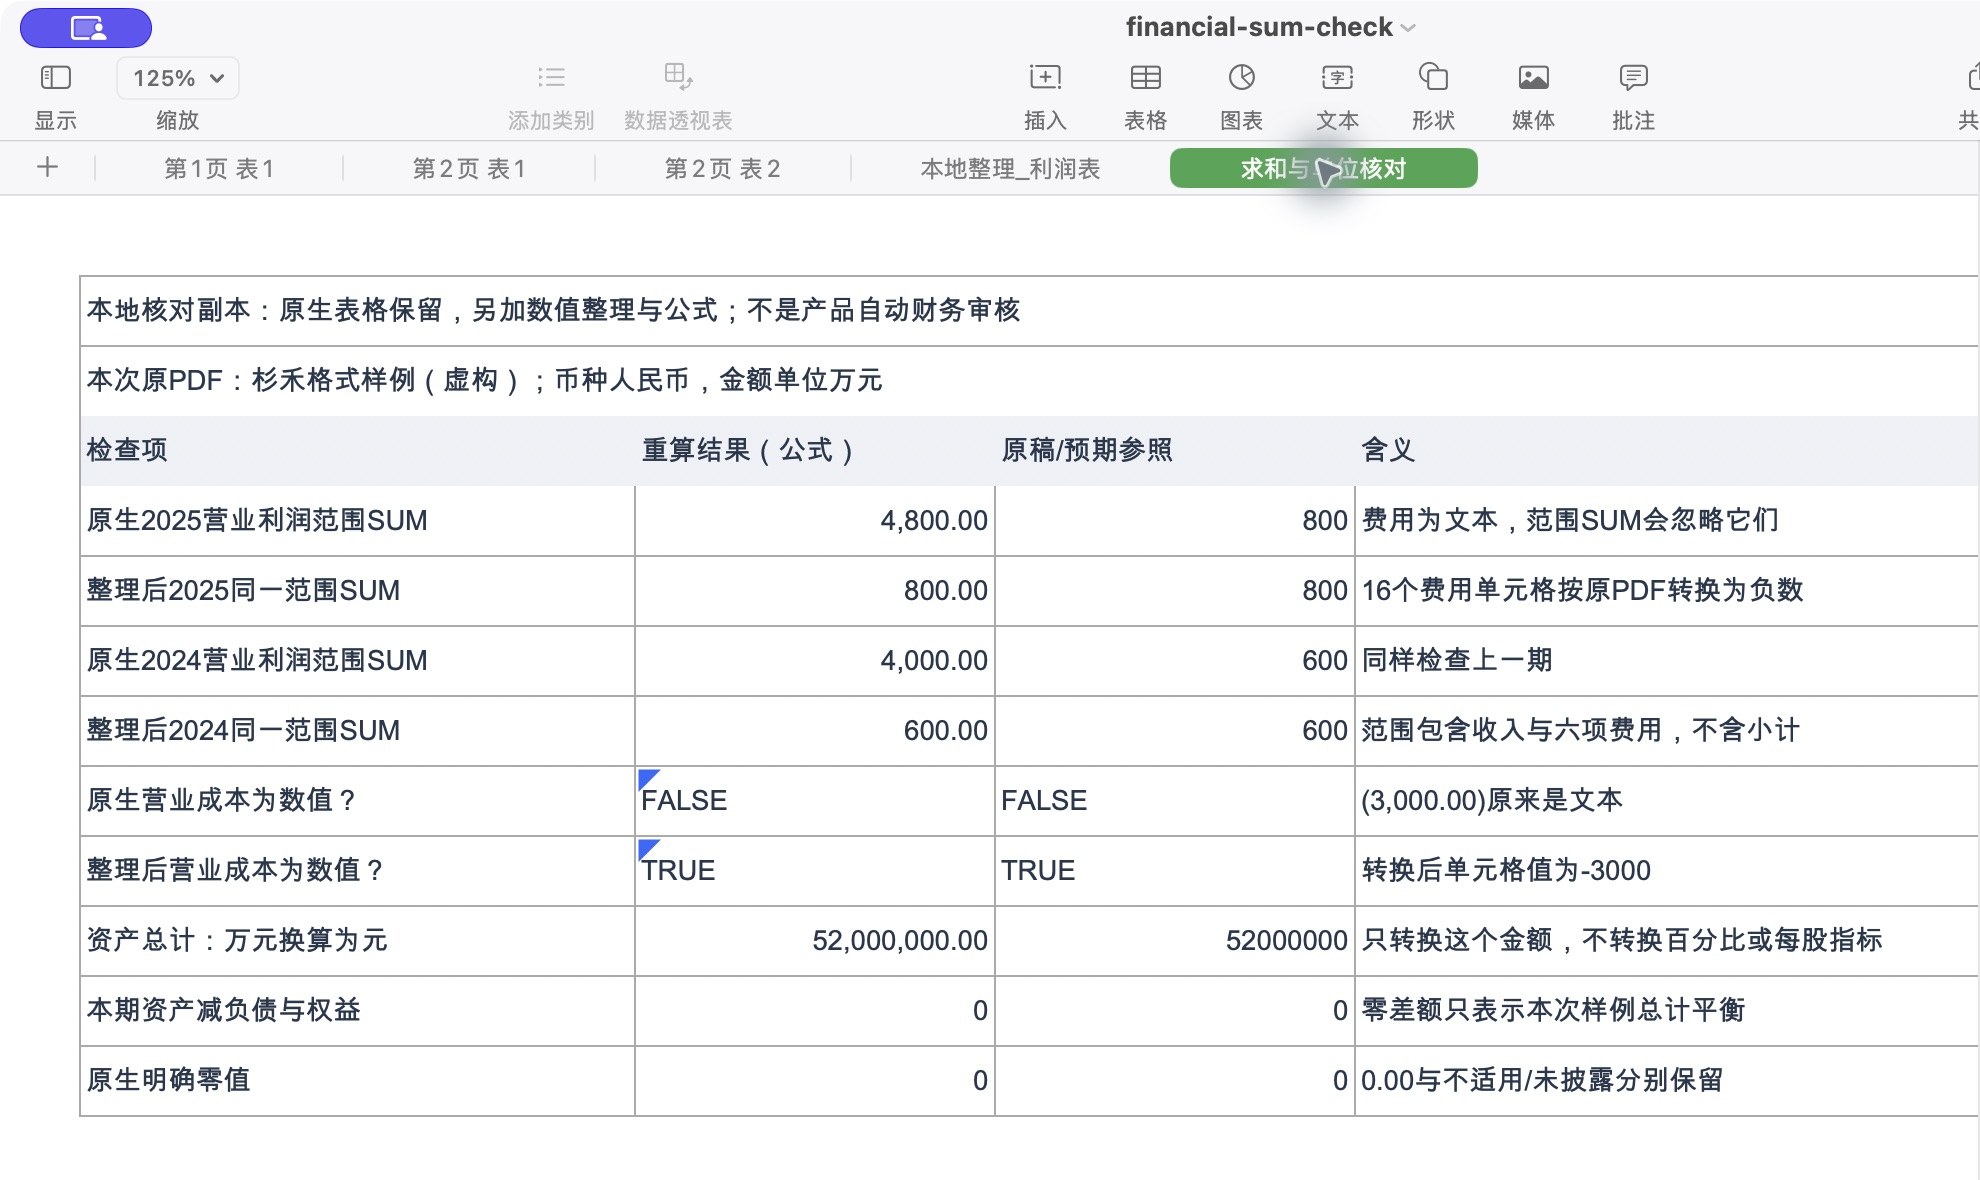
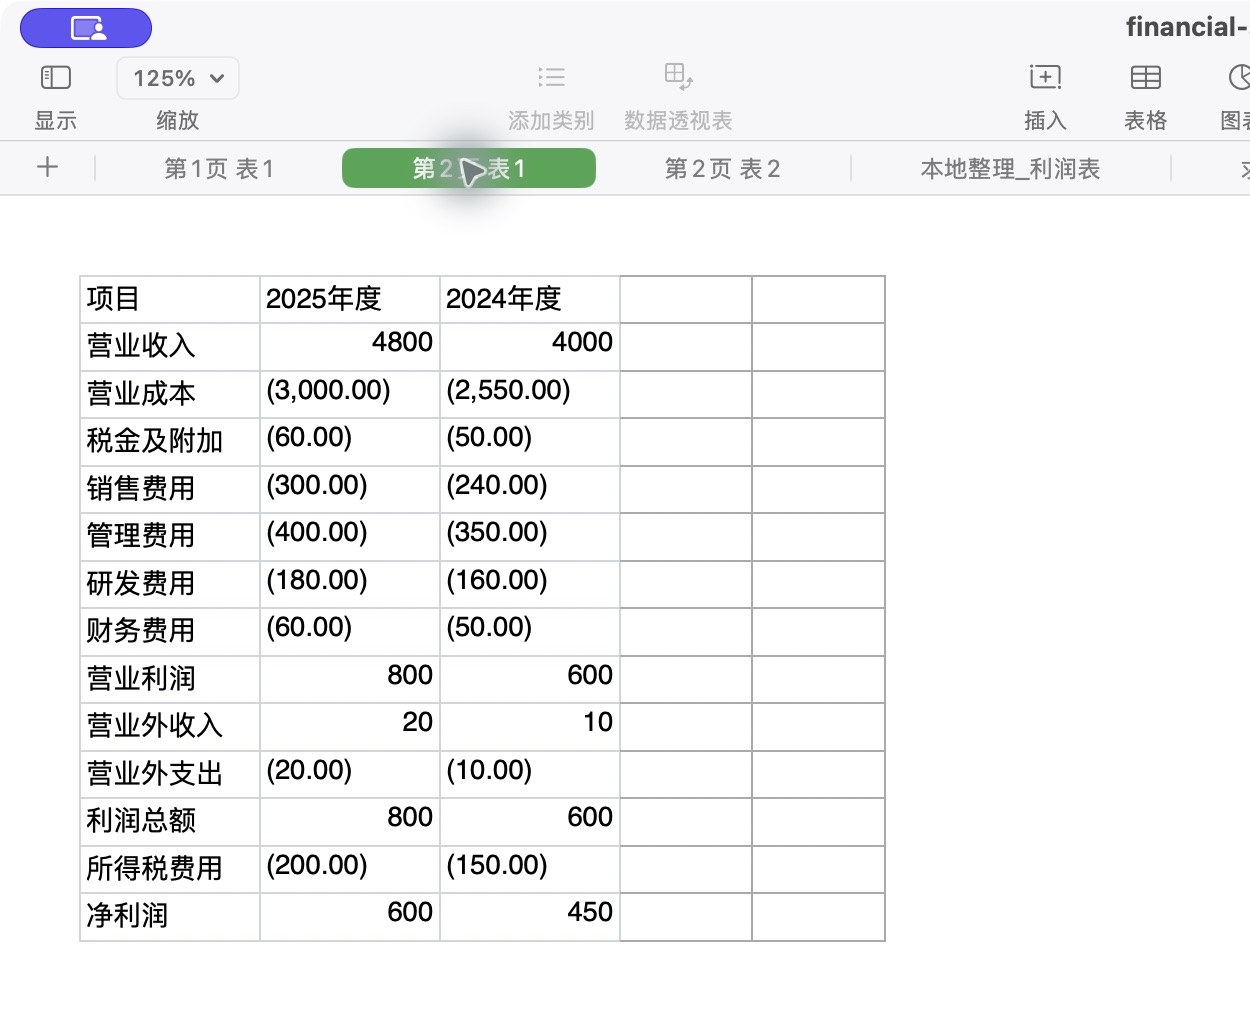
2026年10月15日实际解析两页中文样例并下载XLSX。随后在本地保留原三张表,另建整理表和核对公式,再用Apple Numbers打开重算。左图是原生利润表的实际显示,右图是本地副本的计算对照;不是产品自动对账结果。
| 原生位置 | 实际内容 | 实际类型 | 后续处理 |
|---|---|---|---|
| 第2页 表1!B2 | 4800 | 数值 | 营业收入,保留金额单位万元 |
| 第2页 表1!B3 | (3,000.00) | 文本 | 按原PDF负数说明,在副本转为-3000 |
| 第2页 表2!B2 | 12.50% | 文本 | 比率另处理,不随万元金额一起换算 |
| 第2页 表2!B5 / C5 | - / 空白 | 文本 / 空值 | 原稿分别表示不适用 / 未披露,不补零 |
本地核对副本中的实际公式(在 Numbers 重算)
=SUM('第2页 表1'!B2:B8)
=SUM('本地整理_利润表'!B2:B8)
=ISNUMBER('第2页 表1'!B3)- 原生文件三张表分别为14行6列、14行3列、5行3列;行数包括表头。两页不等于两张工作表。
- 原生利润表两期共16个括号费用单元格为文本。按原PDF明确的负数说明,本地转换后仍以括号格式显示,实际值已带负号。
- 同一营业收入与六项费用范围,2025列的实际SUM为4800→800,2024列4000→600。没有把营业利润小计再次加进范围。
- ISNUMBER对原营业成本返回FALSE,对本地整理后的同一项返回TRUE;改变显示格式与改变值类型是不同操作。
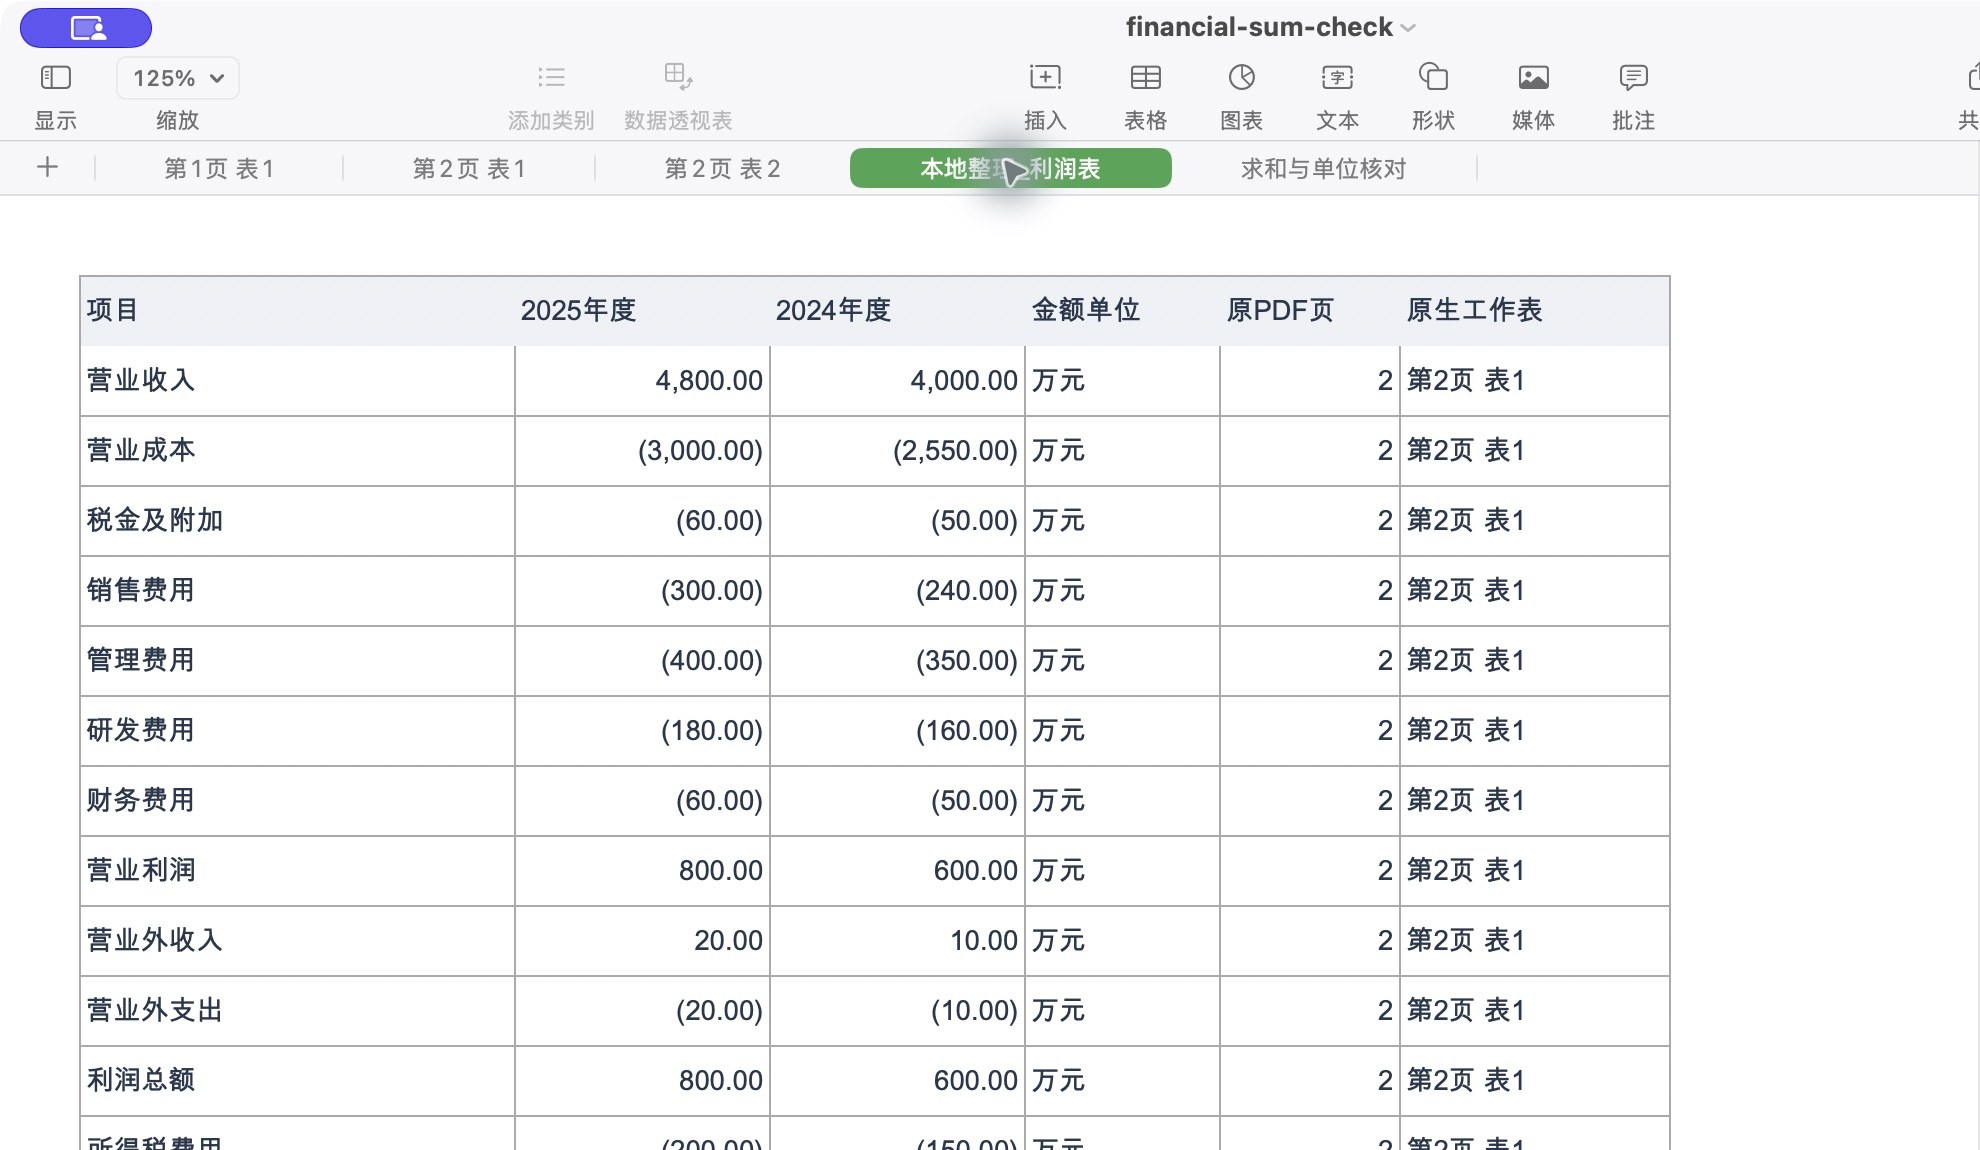
- 工作簿原表没有表外的主体、人民币与万元说明;整理副本从原PDF另加来源与金额单位,原生文件不变。
自编虚构中文电子PDF,不是真实企业财务披露或扫描件效果基准。原生XLSX未修改;整理和补充来源列在本地副本完成。截图与重算来自Apple Numbers,没有把它写成Microsoft Excel或WPS实测,也没有验证自动审计、补零或推断单位。
先了解这几件事
先检查单元格的值类型,再改格式。本例PDF转Excel后,(3,000.00)是文本,普通范围SUM会忽略它。原PDF已明确括号表示负数,因此在本地副本把16个费用文本转成带负号数值,再用Numbers重算:2025列4800→800,2024列4000→600。原始XLSX另存,横线、空白、百分比与单位分开处理。
- 定位单元格
- 第2页 表1的B3为文本(3,000.00),ISNUMBER实算FALSE。
- 修订范围
- 本地只转换两期共16个括号费用单元格,原三张表保留。
- 实际重算
- 本地副本在Apple Numbers:4800→800、4000→600。
- 边界
- 本机没有Microsoft Excel;下方Excel公式为依据官方语法的单格示意,未在Excel执行。
原稿的括号含义,与整理副本的来源列
原PDF第2页明确写有“括号表示负数”,原生XLSX没有把这行表外说明和万元带入工作簿。本地整理副本据此添加来源与单位,只在已确认的费用格改值;右图是Numbers实际打开的整理表。
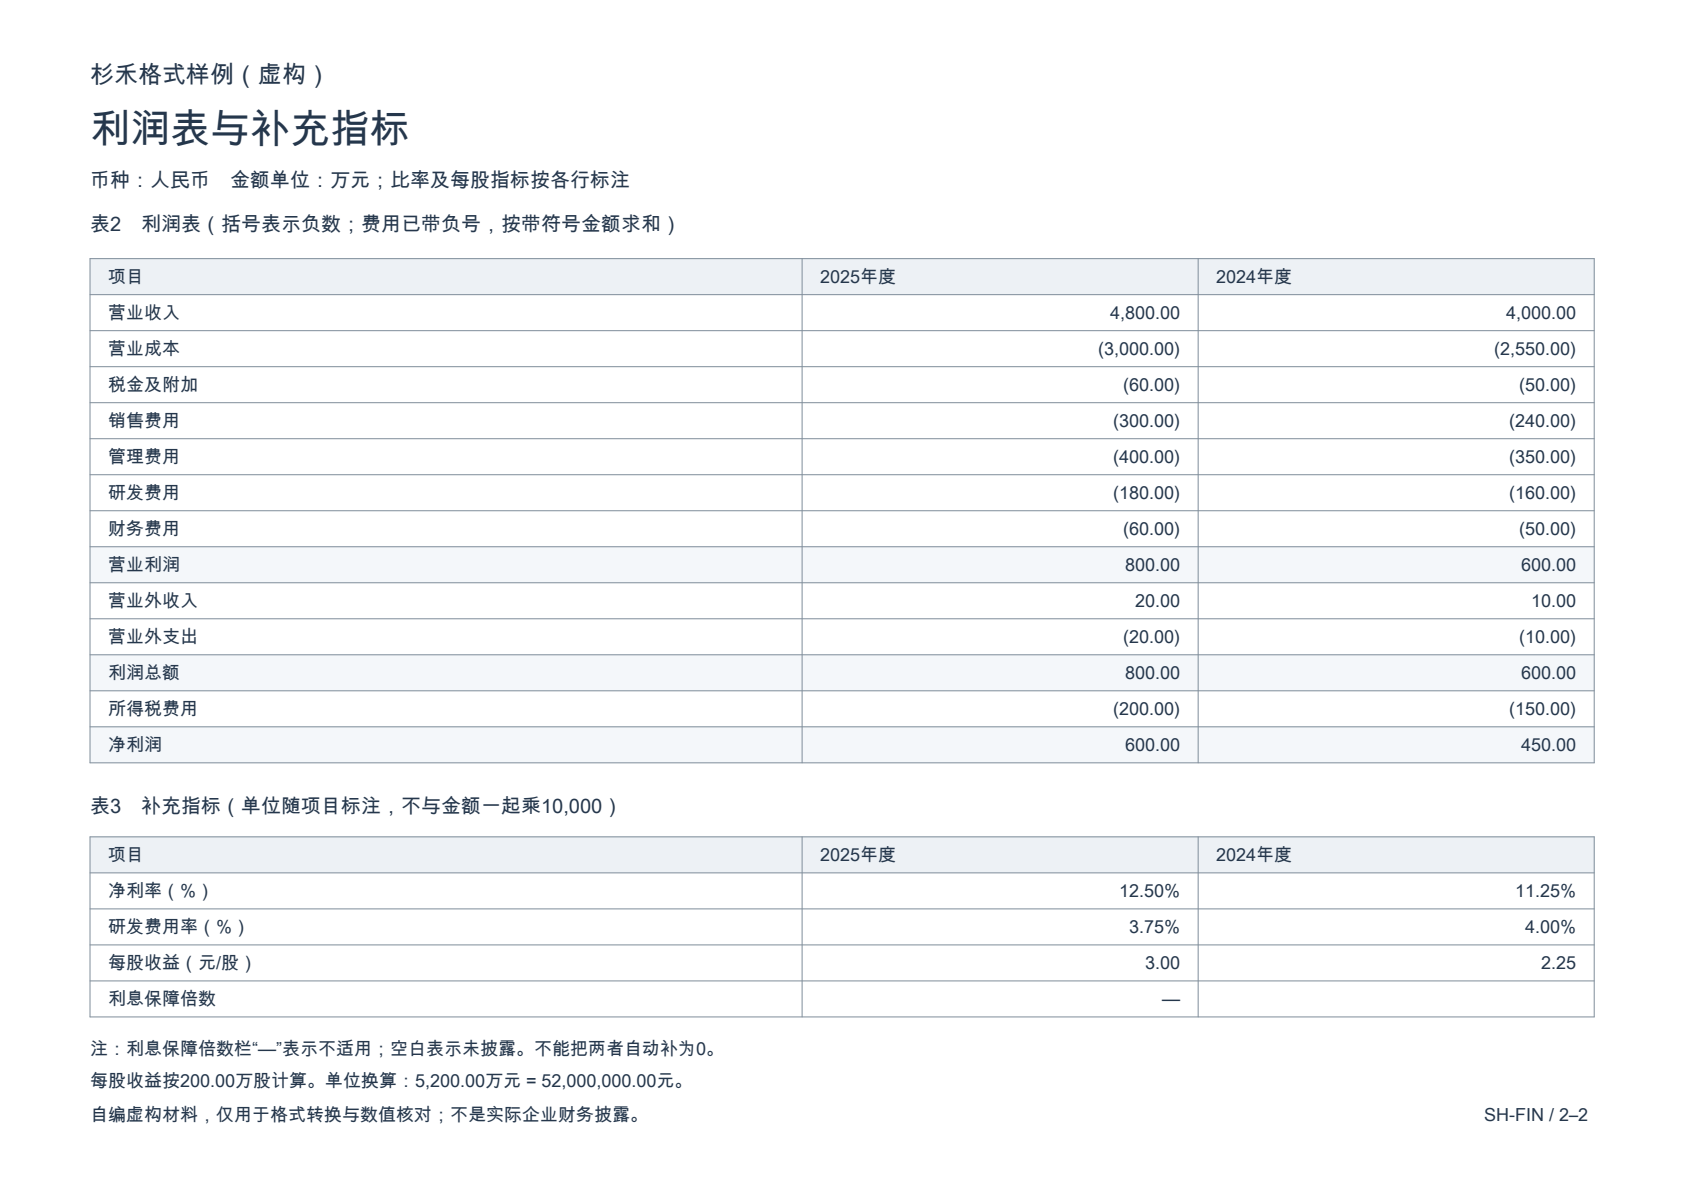
自编虚构中文电子PDF,不是真实企业财务披露或扫描件效果基准。原生XLSX未修改;整理和补充来源列在本地副本完成。截图与重算来自Apple Numbers,没有把它写成Microsoft Excel或WPS实测,也没有验证自动审计、补零或推断单位。 原注释中的长横线还被识别为“一”;判断不适用含义时必须查看原PDF。本页修订不是产品自动纠错结果。
常用语法,逐段对照
先检查原生营业成本是否为数值
=ISNUMBER('第2页 表1'!B3)本地副本在Numbers实际结果FALSE;转换后的对应格为TRUE。
Excel单格示意:只处理本例已确认的括号负数
=-NUMBERVALUE(SUBSTITUTE(SUBSTITUTE(B3,"(",""),")",""),".",",")依据微软官方NUMBERVALUE语法,点为小数分隔符,逗号为千位分组;这里只对已确认的文本(3,000.00)示意,未在Excel实测,也不是本次本地脚本的转换方法。不要套到已有负数、空白、横线、百分比或其他地区记法。
求和前,先按单元格含义分流
| 看到的值 | 本例实际类型 | 处理原则 |
|---|---|---|
| (3,000.00) | 文本 | 原稿确认负数后,在副本转为-3000 |
| 4800或明确0 | 数值 | 保留单位,不盲目重新变号 |
| 12.50% | 文本 | 按百分比另验,不能当作12.5万元 |
| -或空白 | 文本或空值 | 保留不适用与未披露,不统一补0 |
| 5200 | 数值,但没有表外单位 | 先从原稿补万元,再决定是否换算 |
括号看起来像负数,不代表底层是负数
原生XLSX B3保存的是字符串(3,000.00),不是数值-3000。微软SUM官方说明会忽略引用范围中的文本;本次Numbers也观察到相同现象。原生小计800虽然可见,重新求明细范围仍会得到4800,两者不能混为一次正确计算。
只改数字格式,不会把文本费用纳入求和
本地整理后的负数仍以括号显示,外观与原生文本很接近,但ISNUMBER已从FALSE变TRUE。先验证值类型和符号,再设置两位小数或括号样式,不能靠格式掩盖问题。
确认负数含义与小数分隔符,再做转换
本例PDF主动注明括号表示负数,并使用点作小数、逗号作千位分组。其他材料的括号可能是注号、条件或编号,逗号也可能是小数。只转换已确认的金额列,记录异常格,不通过删除所有非数字字符来强行清洗。
不要把未知值变成0
NUMBERVALUE官方说明空字符串会得到0,所以空白必须先分流。不适用横线和未披露空白在本例有不同含义,不能用IFERROR(...,0)统一覆盖;让异常留在核对记录里。
明细、小计和期间都要独立核对
本例营业利润只求收入与六项费用,范围不包括已有营业利润小计。分别核对2025和2024列,检查600与450的净利润,再回到原表;一项合计相同仍不证明所有行、期间与单位都正确。
原生、整理与重算导出是三份不同文件
原生XLSX保持字节;本地整理副本增加两个工作表与公式;Numbers重算导出副本有实际公式缓存,也可能改变文件组织。三份文件均可下载,不能把本地处理描述为Doc2X自动完成。
相关官方说明
详细操作教程
把数值类型与明细、小计、缺失项分别检查,保留原始文件。
遇到这些情况
- 原生表写800,但自己的SUM是4800
- 本例费用格是文本,被范围SUM忽略。检查ISNUMBER,按原稿负数规则在副本整理后重算。
- 整理后变成正3000
- 本例括号表示负数,应保留负号;不要只删括号或取绝对值。
- 百分比突然扩大100倍
- 先分清文本12.50%与数值0.125,检查目标软件的百分比表示;本例百分比列未作批量数值转换。
- 未知项悄悄变成0
- 回到原生文件恢复空白与横线,在转换前排除它们;不要用错误兜底0替代缺失含义。
常见问题
PDF转Excel后括号负数为什么不能求和?
本例这些括号金额是文本。范围SUM忽略文本,原生2025列仅算出收入4800;按原稿转换费用后,Numbers实际结果为800。
把单元格设为数字或两位小数就行吗?
不能据此保证。原生值可能仍是文本;先用ISNUMBER等检查,再按原稿含义转换。
能直接把所有括号都替换成负号吗?
不应这样批量套用。先确认括号在该列代表负数,再核对分隔符、已有负号、空白和百分比。
本页用Microsoft Excel验证了修正公式吗?
没有。本机实算使用Apple Numbers;Excel单格示意依据微软官方语法,未在Excel执行。下载的Numbers重算副本保留实际结果。
原PDF里的万元需要自动乘10000吗?
只有明确要换成元时才这样做。本例万元在表外,需先补来源;百分比、元/股与其他比率不随金额一起换算。
需要重新上传PDF才能修正求和吗?
如果识别内容已对、只是类型为文本,先在XLSX副本处理。本例没有为本地整理重新发起解析。
内容核对:2026-10-15 · 功能条件与配额以当前产品界面为准