
本页内容
先查行,再查数,最后比较小计
- 保存原 PDF 与未修改 XLSX,按原工作表记录每行来源页码。
- 排除重复表头,检查编号 001—006 各出现一次,并重点检查分页处 003、004。
- 区分五个已记录金额和一个空值;核对零与 -5.00 的退回含义。
- 分别核对第1页 30.00、第2页 14.60,再对照全部已知金额 44.60。
- 将缺失项和不一致项留在核对记录里;修正后重新核对行数、编号和每页金额。
已有 XLSX 可直接按下列步骤核对;无需为了检查合计重复解析原 PDF。
六行、五个金额、一个空值:怎样得到 44.60
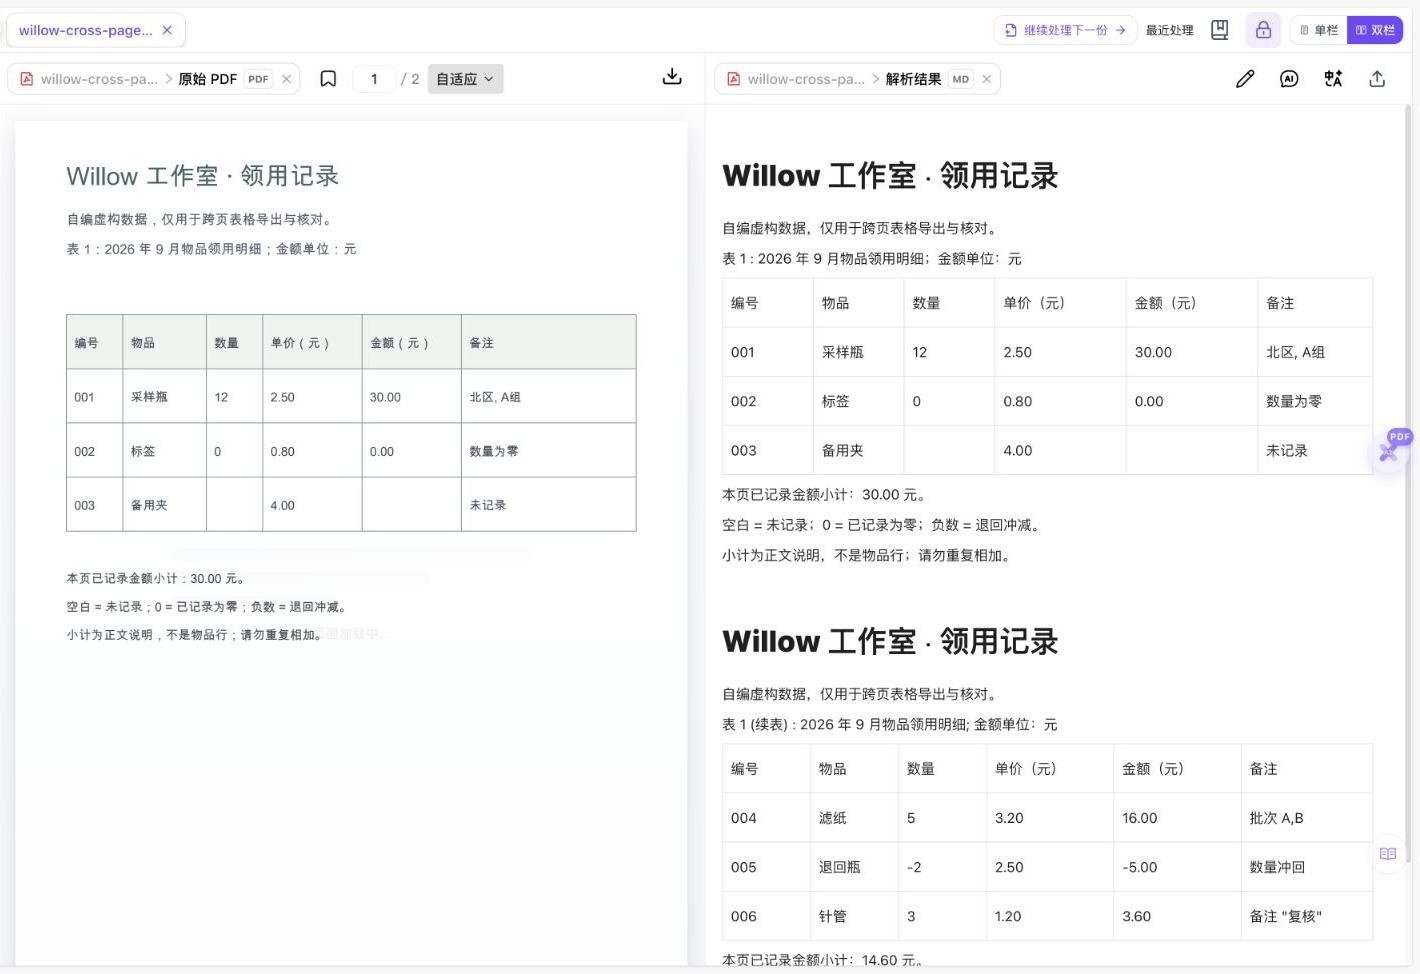
使用同一份真实两页表格导出。原始两张工作表保留下载字节;本地整理副本提供六行明细和“核对说明”工作表,明确金额个数、缺失项与逐页小计。
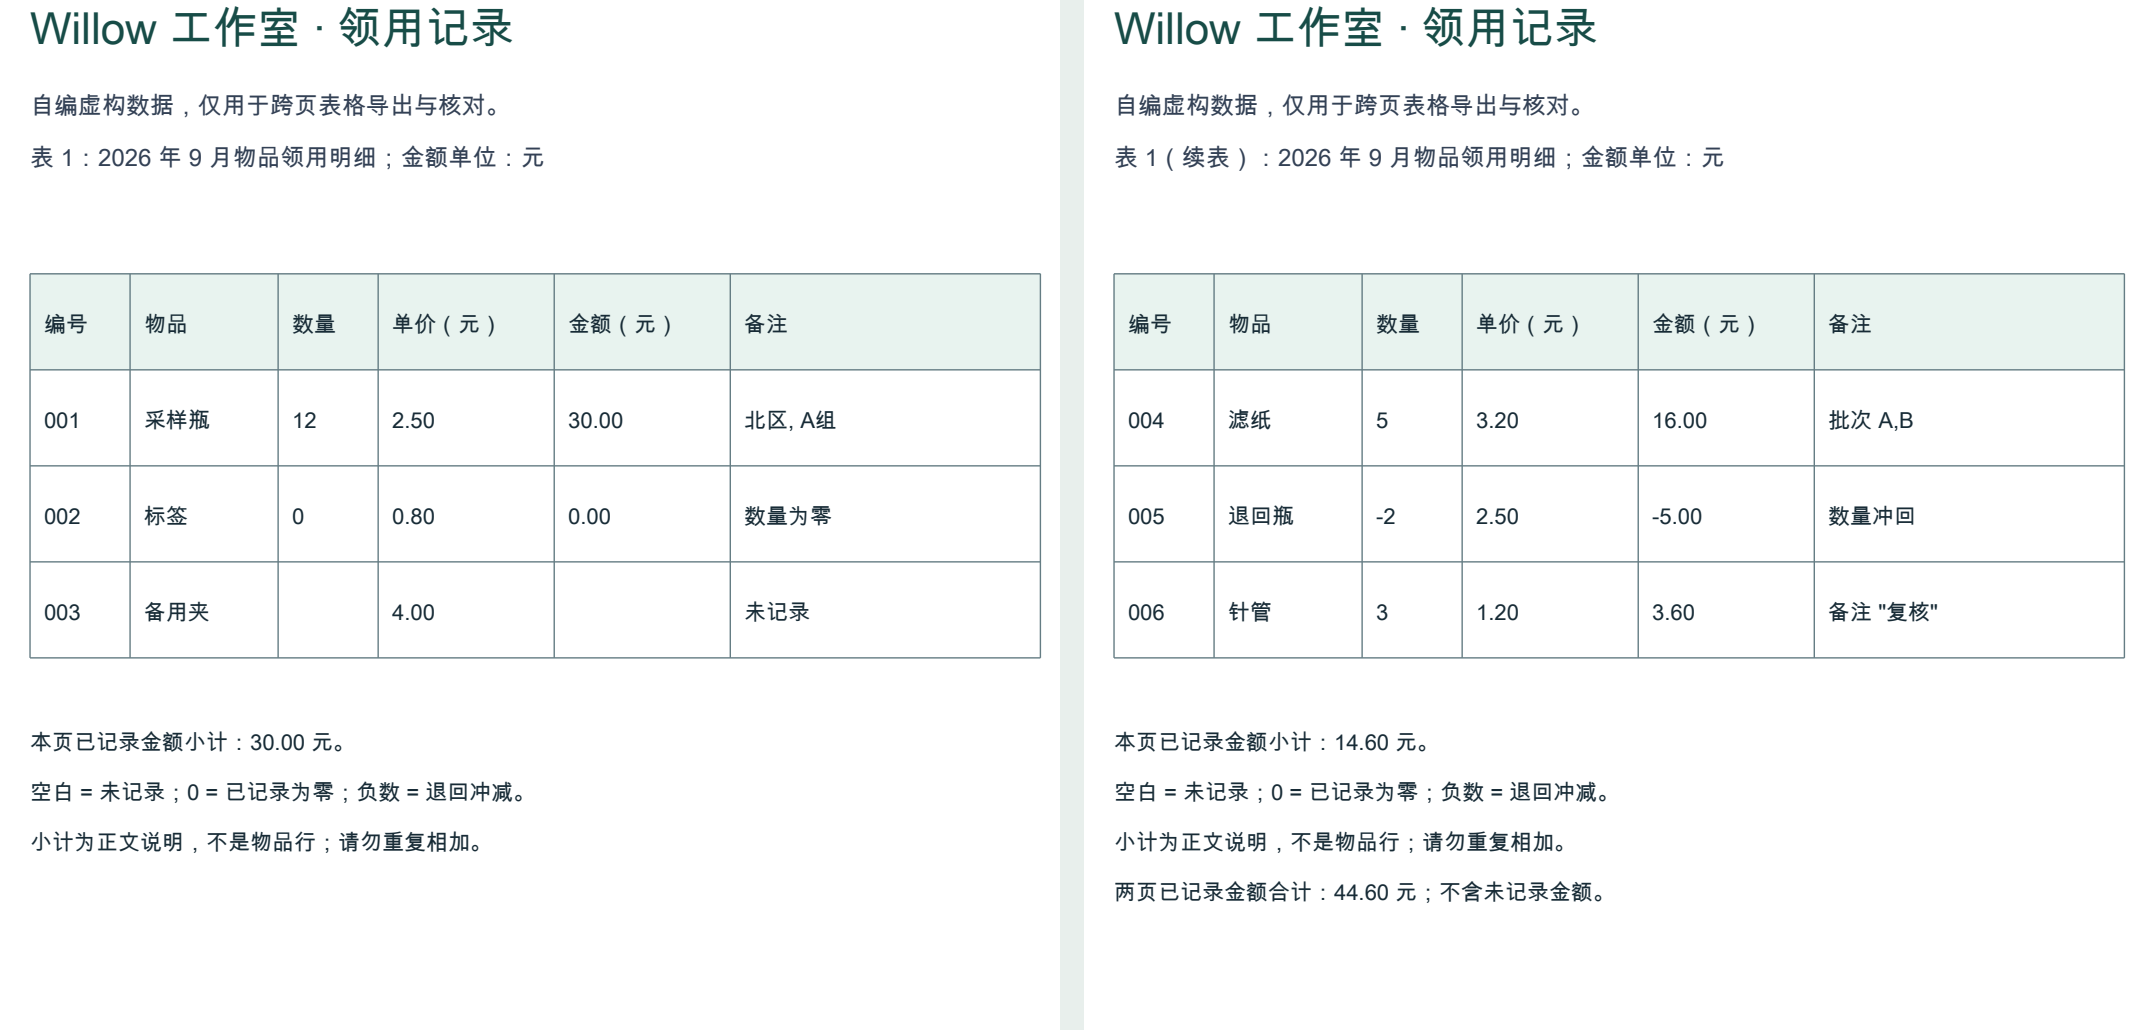
| 编号(文本) | 数量 | 金额(元) | 来源页 | 备注 |
|---|---|---|---|---|
| 001 | 12 | 30.00 | 1 | 北区, A组 |
| 002 | 0 | 0.00 | 1 | 数量为零 |
| 003 | 未记录 | 未记录 | 1 | 未记录 |
| 004 | 5 | 16.00 | 2 | 批次 A,B |
| 005 | -2 | -5.00 | 2 | 数量冲回 |
| 006 | 3 | 3.60 | 2 | 备注 "复核" |
- 两张原始工作表均为 4 行 × 6 列,包含重复表头;没有自动合成一个工作表。
- 确认同一表号、字段与单位后,取两表的三行数据,得到六行明细;页小计是原 PDF 正文,没有变成额外物品行。
- 001—006 在原 XLSX 中为文本;数量、单价与金额为数值。003 的数量和金额为空,002 为零,005 为负数。
- 五个已记录金额为 30.00、0.00、16.00、-5.00、3.60,合计 44.60 元;003 缺失金额仍待补充。
原始 XLSX 是 2026-10-13 在 Doc2X 上传两页自编 PDF、解析后点击“表格 Excel”取得的未改写下载。整理 XLSX、CSV、来源字段与 ZIP 在本地制作,不是产品自动合并或直接 CSV 导出。已核对文件结构、逐格数值与 CSV 回读,未在桌面 Excel/WPS 验收显示或导入;本例没有跨页断行、合并表头或模糊扫描页。
先了解这几件事
先核对数据行和编号,再分别计算每页已记录金额;空白、零和负数要保留不同含义。本例六行明细中有五个金额,两个页小计为 30.00 和 14.60,合计 44.60 元。003 缺失金额仍未补全;合计相等也不能替代逐行核对。
- 数量口径
- 六行明细、六个唯一编号、五个已知金额、一个缺失金额。
- 核对等式
- 30.00 + 14.60 = 44.60 元。
- 负数记录
- 005 的 -5.00 为退回冲减,求和保留符号。
- 验证边界
- 本地十进制求和与文件结构核对,不是自动财务审计。
- 空白与零
- 新增五行同源样例:未填金额仍无值,明确零为数值0;长横线“—”却导出为文本“-”,须回看原稿含义。
空白、0和长横线分开查:本例“—”导出为文本“-”
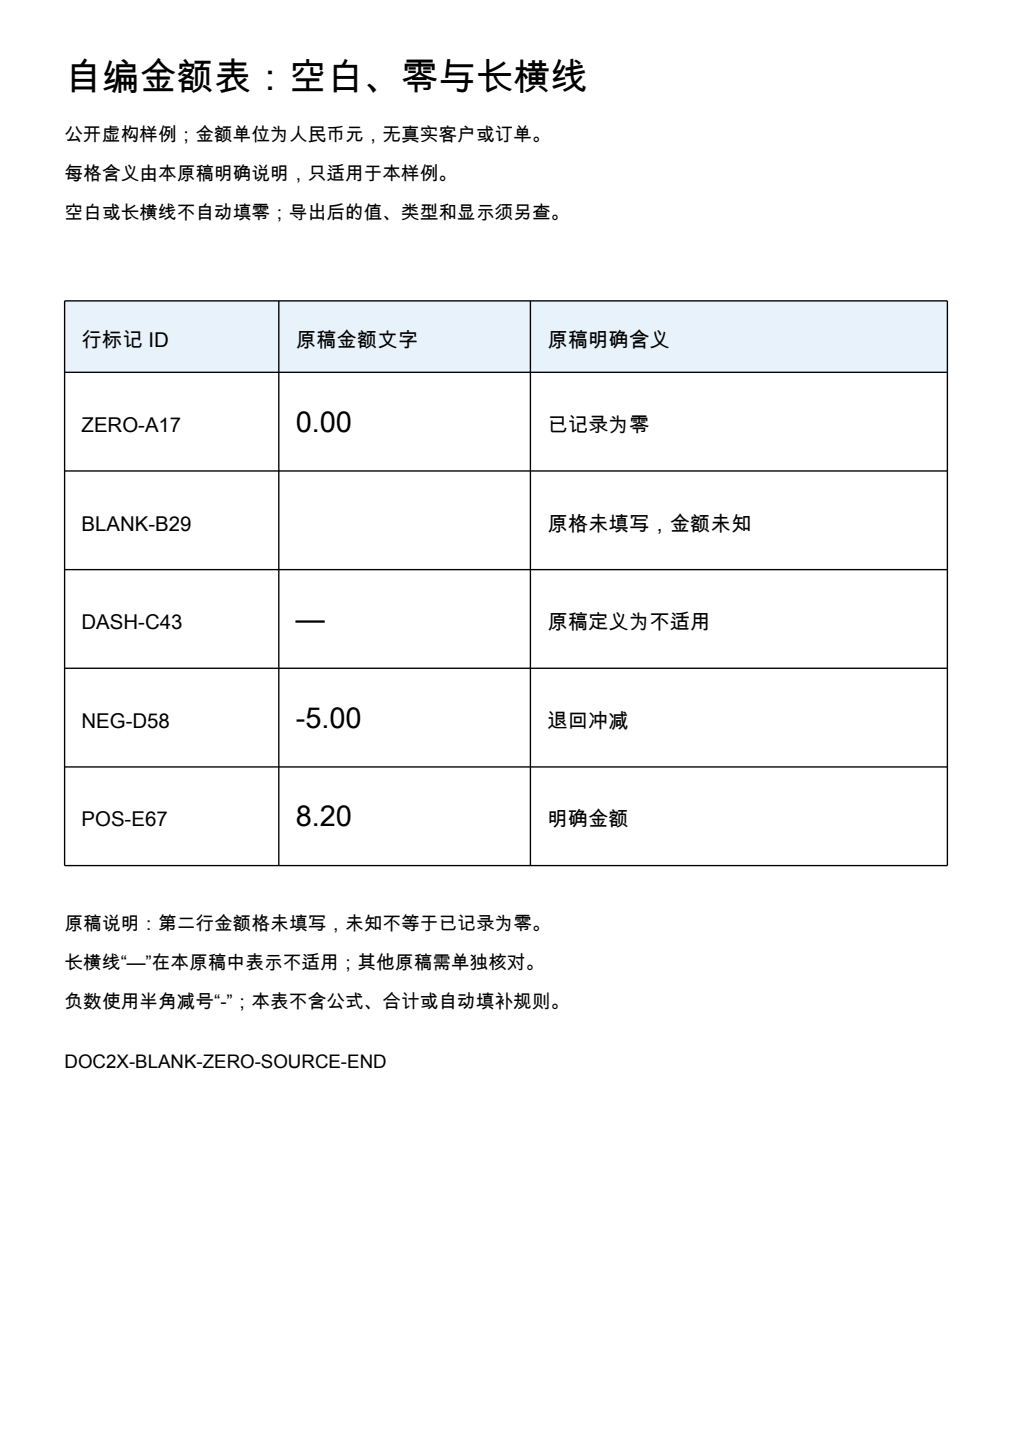
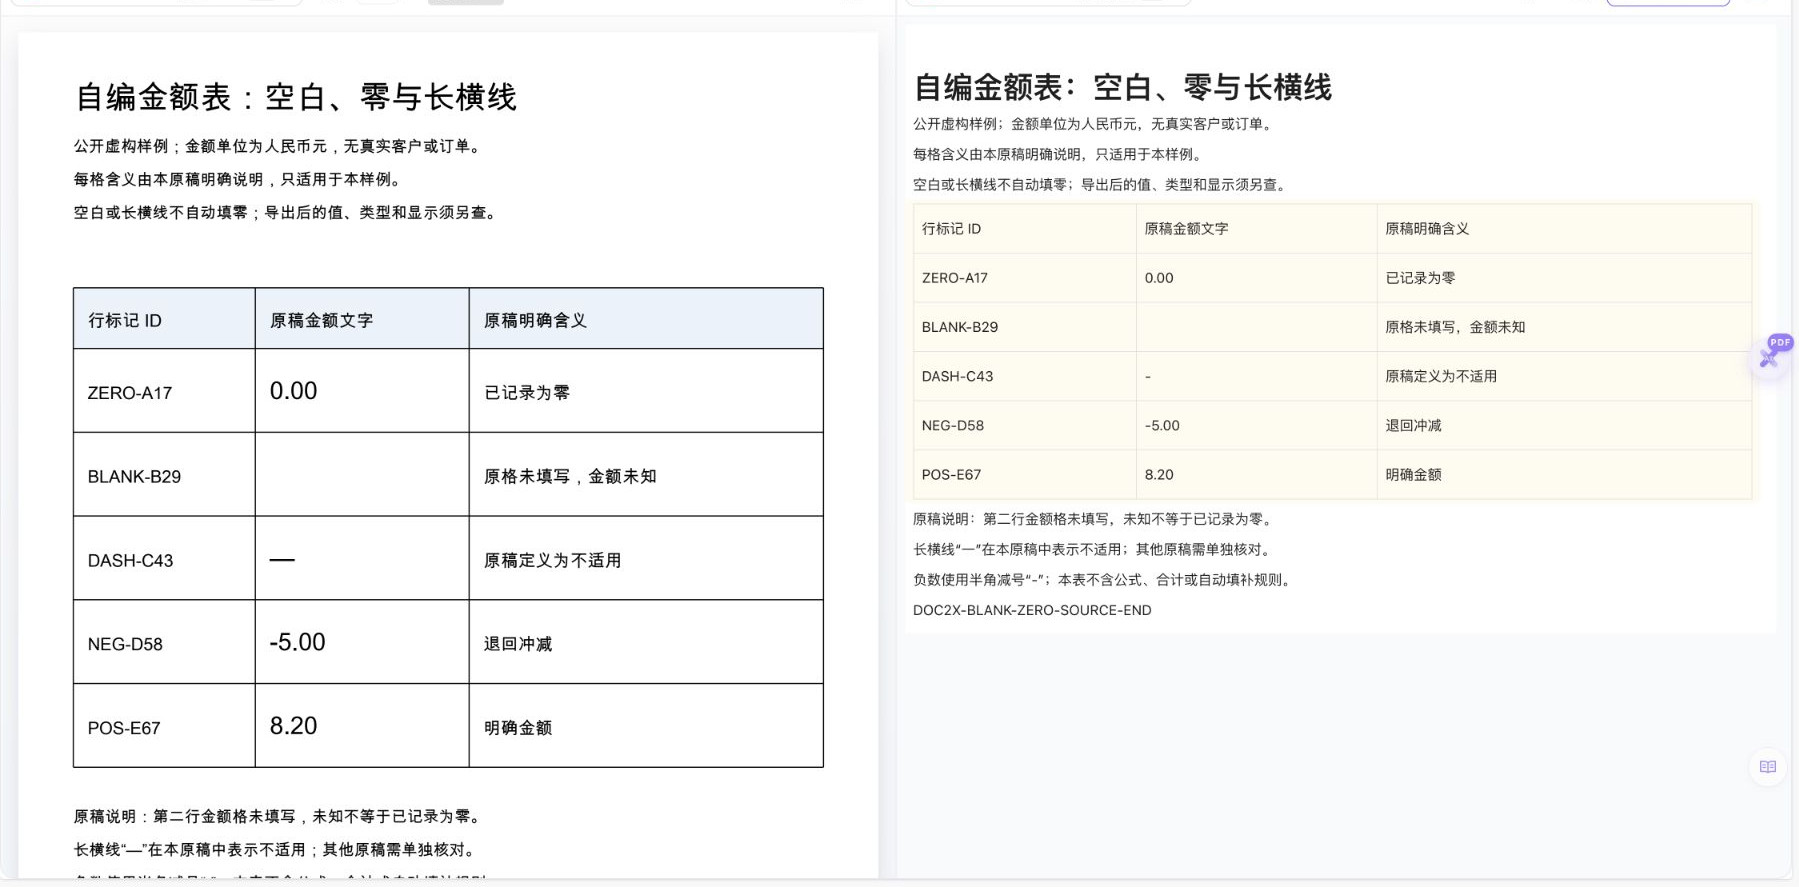
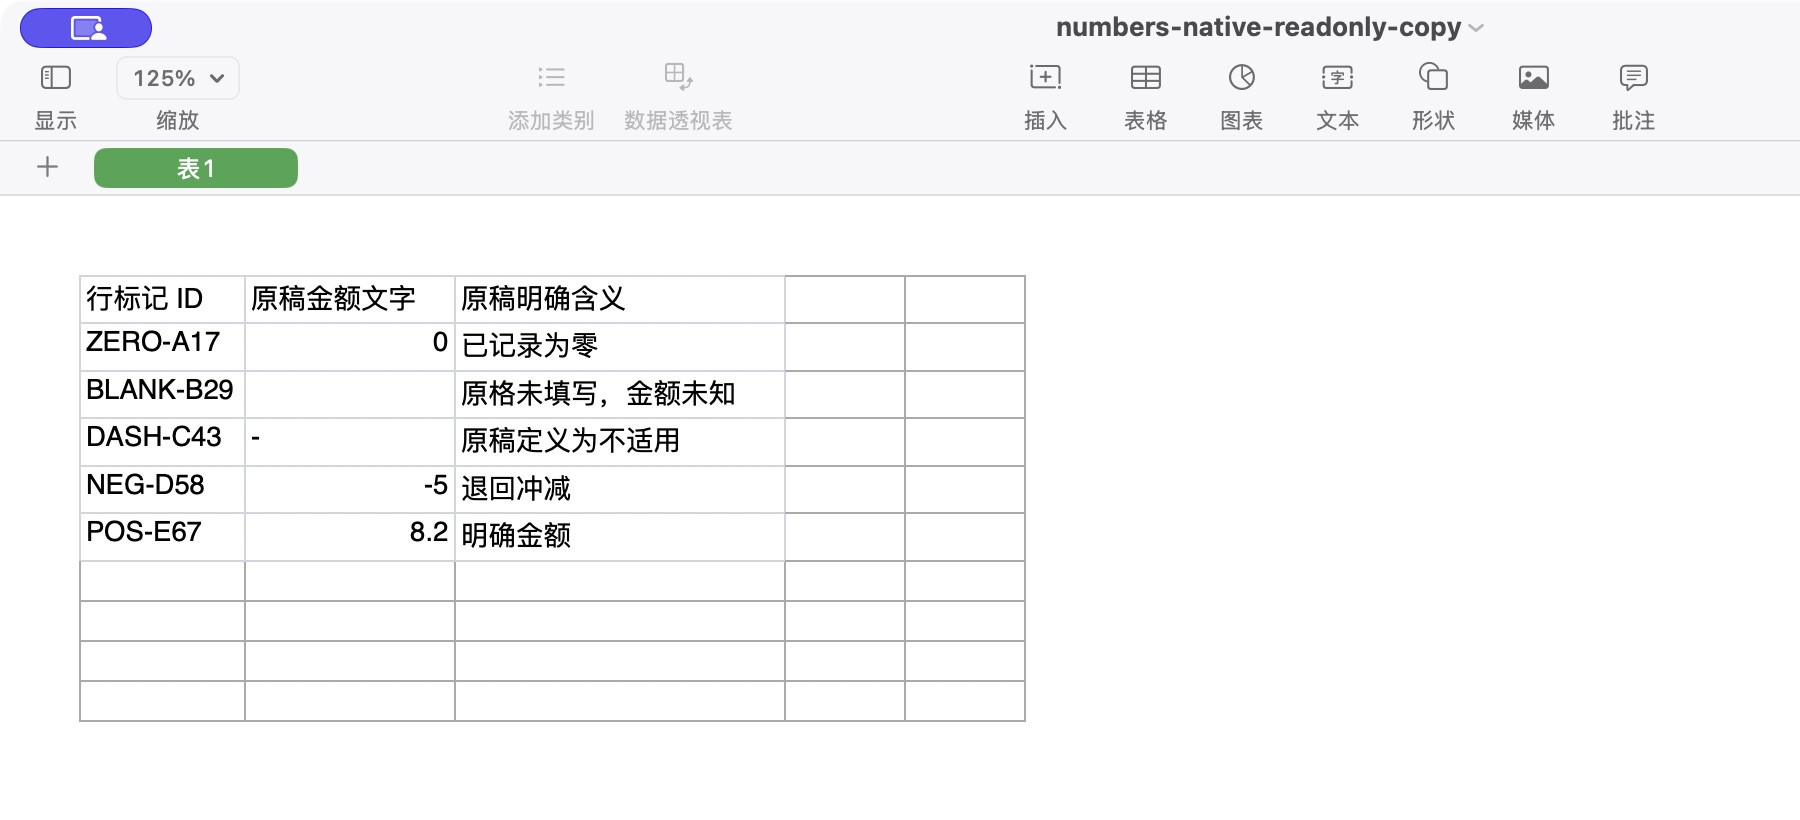
2026年10月19日,一页自编虚构金额表实际解析并导出Excel各一次。五行分别为明确零值、未填未知、不适用横线、退回负数和正金额;原生XLSX保留了无值格与数值零的区别,但不适用长横线“—”变为文本短横线“-”。原文件与符号差异均保留,供逐格回查。
| 原稿编号/金额文字 | 原稿明确含义 | 原生XLSX金额格 | 本次核对结论 |
|---|---|---|---|
| ZERO-A17/0.00 | 已记录为零 | B2:数值,原始值0.00 | 明确数值零,不能与未知合并 |
| BLANK-B29/未填写 | 金额未知 | B3:单元格存在,没有值 | 不是缺失单元格、空字符串或0 |
| DASH-C43/— | 原稿定义为不适用 | B4:inlineStr文本“-” | 原长横线U+2014变为U+002D |
| NEG-D58/-5.00 | 退回冲减 | B5:数值,原始值-5.00 | 负号与金额一起保留 |
| POS-E67/8.20 | 明确金额 | B6:数值,原始值8.20 | 正金额仍需对应原编号 |
原稿给出的五种状态(不是统一填零规则)
ZERO-A17:0.00,已记录为零
BLANK-B29:金额格未填写,未知
DASH-C43:—,仅本原稿定义为不适用
NEG-D58:-5.00,退回冲减
POS-E67:8.20,明确金额

原稿没有公式、合计或自动填补规则。- 实际原生XLSX为2,985字节,只有“表1”一个工作表,共6行×3列、18个实际单元格;本次检查没有发现公式或合并单元格。
- B2、B5、B6为数值,原始值分别为0.00、-5.00、8.20。B3单元格存在,但没有t属性及v、is节点;这是显式无值格,不是单元格缺失、已存空字符串或数值0,没有从外观反推类型。
- B4为inlineStr文本“-”(U+002D),与原稿长横线“—”(U+2014)不同;它不是数值负数。五个金额格均使用General格式,格式名不能证明缺失金额已核实。
- 网页表格也把该长横线显示为短横线,表外一处长横线说明中的符号还显示为中文“一”。这份结果没有实现全稿符号逐字保真,应保留原PDF与含义说明,不能只交付替换后的符号。
- Apple Numbers只读打开原生文件的同字节副本,依次显示0、空白、-、-5、8.2,没有出现字体提示。General下显示的小数位减少,不代表原数值丢失;未编辑、改格式、保存、重开或求和,也没有测试Microsoft Excel或WPS。
- 单元格结构JSON由本地从已核对的原稿、原生结构与显示观察整理,非产品原生导出;没有制作补值或修复工作簿,没有执行SUM、COUNT、ISBLANK、转换或排序。
仅此自编单页表格与一次解析、一次Excel导出。原生下载字节保留;源图是原PDF的本地预览,另两图展示实际网页和Numbers。与上方44.60元的Willow六行样例分别核对,本样例没有合计,也不把未知或不适用默认成零;其他原稿的横线含义与导出结果需重新确认。
用明确的金额列表复核本例
已记录金额,不包含缺失项
第1页:30.00 + 0.00 = 30.00
第2页:16.00 - 5.00 + 3.60 = 14.60
全部已记录金额:30.00 + 14.60 = 44.60
缺失金额:003(仍留空)
这不是六行的完整应付总额。003 金额未记录;整理工作簿中的合计是已核对静态值,没有自动重算公式。
本例应同时满足的四组检查
| 检查项 | 正确观察 | 只看合计会漏掉什么 |
|---|---|---|
| 编号与行数 | 001—006 各一次,六行 | 漏一行同时多一行 |
| 金额个数 | 五个已知、一个缺失 | 把未记录默认为零 |
| 第1页 / 第2页 | 30.00 / 14.60 | 数值被移到别页 |
| 全部已知金额 | 44.60 元 | 错值互相抵消或总计行重复 |
总数对上之前,先检查行是否完整
如果遗漏金额为零的 002,仅看求和仍是 44.60;但数据已少了一条。先核对编号集合和行数,再核对金额个数,保留每行的原页来源。
三个看似相近的值要分别处理
空白表示未记录、0.00 是已记录为零、-5.00 是退回冲减。本例三者都存在。不能统一补零、取绝对值,或把负数当成识别错误自动改正。
合计多一倍时查重复相加
若把明细的 44.60 和正文总计 44.60 再相加,就会得到 89.20。页小计、合计是核对基准,应与明细分开存放;先确认每一行的业务含义。
金额看起来正确,还要确认数值类型
本例原 XLSX 的金额列为数值,编号是文本。其他文件可能含货币符号、括号负数或地区小数分隔,不能一律用删除符号或强制数值化处理。逐项对照原稿,再在副本转换。
通过核对不代表已验证所有文档
这份两页清晰样例没有跨行分页、多个币种或复杂合并表头,也没有在桌面 Excel/WPS 测试重算。核对包用于展示方法,不保证其他账单或报表都能获得相同结果。
总额对不上,另查括号金额是否为文本
此前样例的-5.00已经是数值;新增中文利润表则把(3,000.00)等费用导为文本。负数求和指南用同一原生XLSX与本地副本比较4800和800,区分内容识别、数值类型与求和范围。
空白、0、长横线与负数,先按原稿含义分开
新增五行样例把已记录为零、金额未知、不适用、退回负数和明确正金额分别写明。实际XLSX的零值是数值0,未填写的金额格存在但没有值;原稿表示不适用的“—”则变成文本“-”,并非数值负数。先按编号回查原稿,再记录原文、导出值与含义;不要批量填零、删除横线或取绝对值。本例没有补值、转换或求和,单元格留空也不表示已经核实为零。
相关官方说明
详细操作教程
用六条明细区分零、未知金额和退回负数,避免把小计与总计重复相加。
遇到这些情况
- 合计一致,行数却少一行
- 检查零金额行、重复编号与漏行;例如删掉本例 002 不改变合计,但会减少一条记录。
- 合计为 54.60
- 检查是否把 -5.00 错写为 +5.00;正负号改变会产生 10.00 差额。
- 合计为 89.20
- 检查是否将正文 44.60 总计再次计入明细。
- Excel 求和与肉眼数字不符
- 检查实际单元格类型、隐藏行及求和范围;先对照原稿,不批量修改编号和未知值。
常见问题
44.60 是完整六行总额吗?
它是五个已记录金额的合计,003 的金额缺失。不能把缺失项推定为零,也不能称为已核实的完整六行总额。
为什么零金额行不能直接删除?
它仍是一条有效记录。删除 002 不改变合计,却会改变行数与编号集合,影响追溯。
产品会自动对账并填补缺失金额吗?
本例只验证表格识别和 XLSX 导出;整理、来源字段和合计核对在本地完成,没有验证自动对账或填补缺失能力。
PDF转Excel后空白和0怎样分别核对?
先看原稿是否明确记为零,再查实际单元格。本例ZERO-A17原稿为0.00,XLSX存为数值零;BLANK-B29原格未填写,XLSX对应金额格存在但无值,既不是数值0,也不是存入空字符串。保留两者不同含义;本例没有执行ISBLANK、COUNT或SUM函数。
PDF转Excel破折号是不适用还是零?
由原稿的表头、注释或业务规则决定。本例原稿明确把长横线“—”定义为不适用,导出后却是文本短横线“-”;它没有变成数值0,也不能当成负数。其他文稿中的横线可能另有含义,不能把本例规则套到所有报表。
PDF转Excel短横线负号与长横线怎么区分?
按编号同时看原稿和整格内容。本例DASH-C43原“—”变成文本“-”,NEG-D58的“-5.00”则仍为数值-5;两格在导出文件中的类型与来源含义不同。不要只凭一个横线形状判断金额,也不要统一去掉负号或取绝对值。
PDF转Excel未记录金额为什么不能补0?
未知金额尚未得到确认,补0会把缺失记录改成已核实为零,还可能掩盖待补资料。本例BLANK-B29的原稿说明就是“原格未填写,金额未知”,与ZERO-A17的明确零值不同。应保留空格与来源说明,确认资料后在副本中处理;本例没有修复副本、自动补值或合计结果。
内容核对:2026-10-19 · 功能条件与配额以当前产品界面为准